ECONOMIA
El optimismo de los inversores se desvaneció el fin de semana y los mercados abrieron en rojo

Los inversores internacionales se acostumbraron a no descansar los fines de semana, por lo menos en los conflictos que involucran a Estados Unidos. El viernes habían celebrado y los principales indicadores de las Bolsas de Nueva York alcanzaron máximos históricos.
Pero, como sucede habitualmente, lo que parecían ser conversaciones de paz, se transformaron en hostilidades. Donald Trump anunció que la Marina detuvo a un buque iraní que atravesaba el estrecho de Ormu, que parecía abrirse al comercio internacional y por donde pasan 400 millones de barriles diarios, el 20% de lo que consume el mundo y que ahora está de nuevo cerrado y a la espera de que las dos partes se sienten a conversar.
Llamó la atención que Irán terminara con la tranquilidad con declaraciones de último momento. Las consultoras petroleras notan que atrás de estos avances y retrocesos, en el mercado de futuros del petróleo cinco minutos antes del cierre, aparecen posturas importantes en contra de la tendencia del mercado, como si supieran que se avecinaba un cambio en las estrategias de los dos países. Por supuesto, ellos son los grandes ganadores de la rueda. Hay sospechas de inside information.
Lo cierto es que, como viene sucediendo habitualmente, los informes de las consultoras locales cerraron destacando la calma, sin saber que, tras el cierre del viernes, el clima iba a desmejorar notablemente. Pero la situación no cambia lo que las consultoras opinan sobre la economía. Hay sorpresas y dudas por el cambio de estrategia del Gobierno. Estos son los principales informes.
Según EconViews, que dirige Miguel Kiguel, “el programa económico de Milei está atravesando un momento crítico. La inflación ha subido, se nota un estancamiento o una caída en la producción industrial, en la construcción, en consumo masivo y en el empleo y los salarios vienen perdiendo sistemáticamente contra la inflación. La consecuencia que se observa en los últimos meses es una caída en el índice de confianza en el Gobierno mientras las encuestas muestran que la imagen negativa de Milei ya supera el 50%. Lo sorprendente es que esto está ocurriendo a menos de seis meses de que el Gobierno obtuviera una victoria muy clara en las elecciones de medio término y luego de lograr un triunfo legislativo muy importante como la aprobación de la Ley de Modernización Laboral”.

Según la consultora, “también hay que tener en cuenta que sólo un año atrás, la actividad económica venía creciendo a un buen ritmo, la inflación caía fuertemente y se festejó que en mayo tocó un piso del 1,5%. La gran pregunta es qué pasó. ¿El problema fue la amenaza política de que vuelva el populismo o hubo errores de política económica? No hay duda de que en la campaña electoral del año pasado la política metió la cola amenazando con aumentos en el gasto público y que la victoria del peronismo en la provincia de Buenos Aires afectó. Pero también es cierto que había algunas fragilidades en el programa económico que ante la perspectiva de una débil performance electoral en las elecciones de medio término, desequilibraron rápidamente la macroeconomía”.
De todos modos, EconViews destaca que el Banco Central», en un giro importante, por fin empezó a acumular reservas comprando dólares y el Tesoro emitió deuda en el mercado local; dos decisiones importantes pero que aún no logran cambiar expectativas. También, a partir de marzo se nota un cambio en la política monetaria que pasó de contractiva a expansiva, como lo muestra la fuerte baja en las tasas de interés de corto plazo. Hasta aquí, un relato que describe una visión económica de la coyuntura ¿Puede haber afectado la política?
Posiblemente el Adornigate y la vuelta de un Milei mediáticamente agresivo, o la pelea de Santiago Caputo con Karina Milei pueden haber influido, pero difícilmente puedan explicar la coyuntura, cuyo origen se remonta a casi un año. En definitiva, más que un problema político, lo que se puso en evidencia son las limitaciones de un programa económico que, en su versión inicial, priorizó velocidad y bajar la inflación por sobre consistencia. La buena noticia es que hay margen para corregir. La incógnita es si los cambios se van a hacer y si llegan a tiempo para que la economía vuelva a arrancar antes de que el desgaste político haga más difícil el camino”.
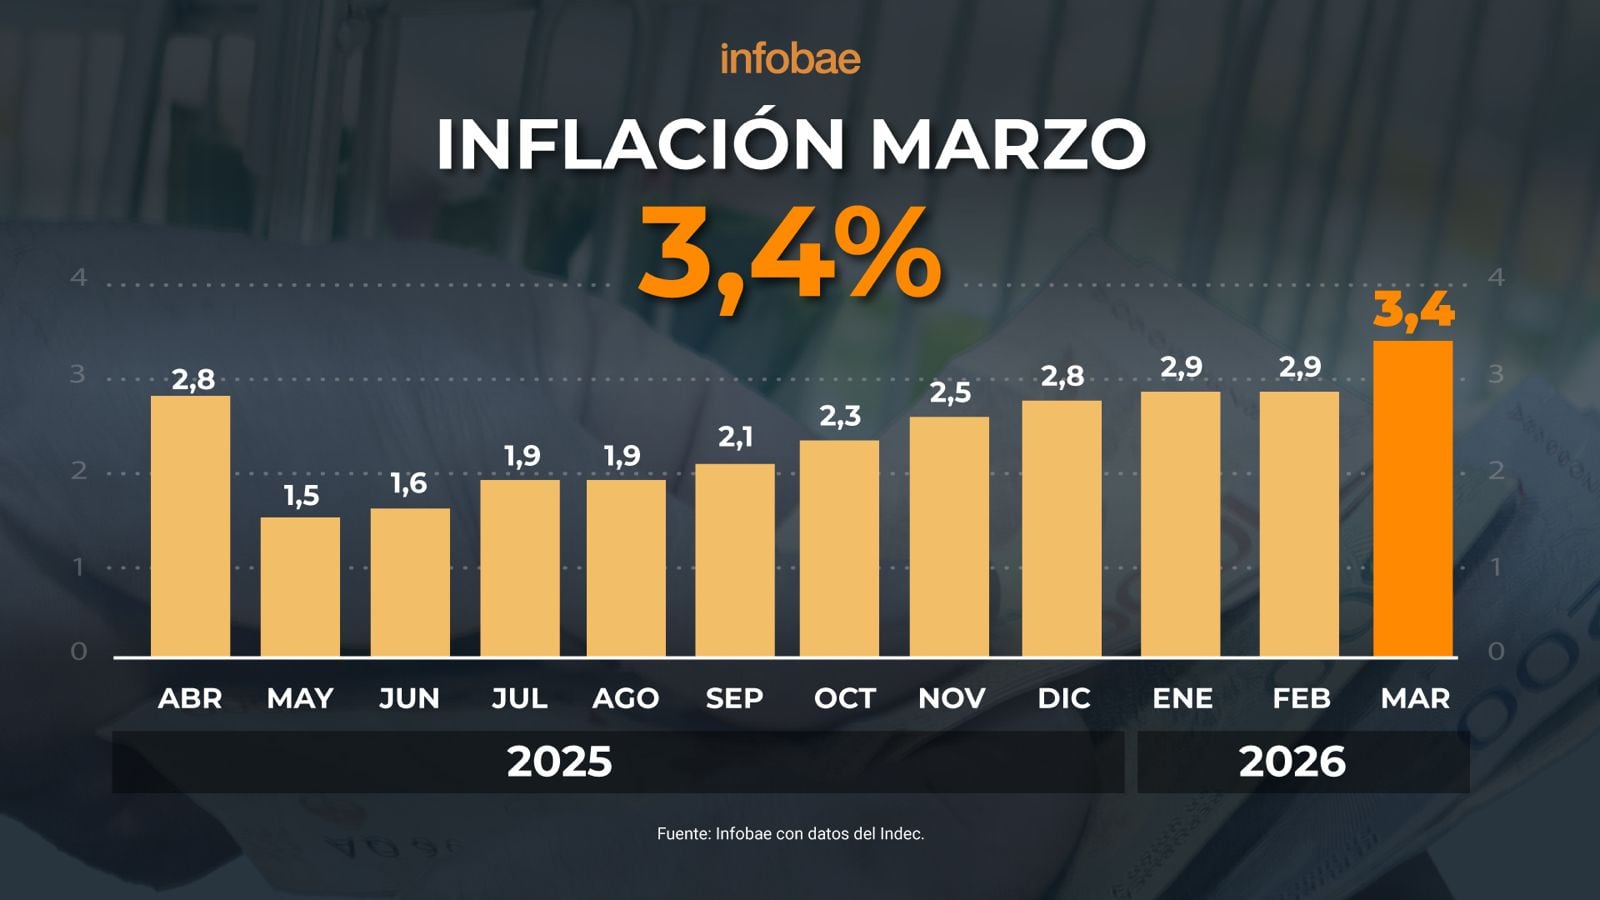
FMyA, que dirige Fernando Marull indica por su parte que los datos de la semana fueron “mixtos”. Por un lado, observa, “la inflación de marzo dio 3,4% (más de lo esperado); creemos que este salto es transitorio (por recomposición de márgenes, carne, tarifas, y naftas) y estos factores no estarán presentes en abril (proyectamos 2,5%); igual no deja de ser un muy mal dato”. Del lado positivo apunta que el plano financiero “sigue trayendo buenas noticias (el dólar continúa estable, el Central compra reservas y bajan los dólares paralelos), y a esto se suma la recuperación de la actividad a partir de marzo, que continuaría durante abril, de la mano de una recuperación de los salarios (por paritarias y menos inflación). Además, a pesar de la baja de la recaudación en los últimos meses, el Gobierno sigue arreglándoselas para mantener el superávit fiscal. Se empieza a ver un sesgo un poco más marcado de la política económica: neutral en la parte fiscal, pero expansivo en la política monetaria, por la baja de las tasas de interés; eso explica en parte el rebote de la actividad, y debería ayudar a sostenerlo. Salieron datos de empleos al cuarto trimestre, sigue la migración de empleo formal privado a monotributo e informales”.
La consultora señala que “la parte más relevante” del comunicado del FMI aprobando una nueva revisión y anunciando que desembolsará USD 1.000 millones, que se usarían para repagar al propio FMI en mayo, es la meta de reservas. “l BCRA deberá acumular USD 8.000 millones en 2026; como ya lleva comprados USD 3.500 millones, faltaría acumular otros USD 4.500 millones. Sin embargo, hay que recordar que, en lo que queda de 2026, se deberán afrontar vencimientos por USD 11.000 millones, entre pagos de bonos soberanos y servicios al FMI; por lo que se requieren USD 15.500 millones adicionales en total. La meta es cumplible y seguimos asumiendo que buscarán volver al mercado global más temprano que tarde”.
Por último, indica que “de los riesgos que monitoreamos, el contexto global viene mejorando en los últimos días; la calle debería comenzar a calmarse si suben los salarios y baja la inflación; y la política continúa sin ruidos”.
La consultora 1816 opina que “en un contexto en el que el canje dólar contado con liquidación (CCL)/MEP venía subiendo (reflejo de que el segmento corporativo no solo tiene pesos atrapados sino también dólar MEP atrapados), el Gobierno endureció los controles cambiarios hace unos días (dificultando un poco más que los individuos arbitren), lo que permitió que el BCRA acelere las compras de reservas, y que achiquen los rendimientos de lo que se emite localmente contra MEP”.
El informe señala que “sobre compras del BCRA: nuestra medición de reservas netas a valor de mercado (que resta todos los pasivos del BCRA con menos de 1 año de plazo remanente) volvió a prácticamente cero. Con la metodología FMI subieron USD 2.500 mil millones versus nueva meta de USD 8.000 millones para 2026. Sobre emisiones MEP: en la primera vuelta de esta semana volvió a verse mucho apetito por los Bonar 2027 (Bonar 28 salió con premio)”.
Sobre la inflación, el señalamiento es que en marzo “fue superior a la esperada, algo que se volvió habitual hace varios meses (en diciembre el REM esperaba que la inflación 2026 sea 20,1% y ya acumula 9,4% en el primer trimestre). El indicador que propone el Gobierno, de núcleo sin carne, muestra una inflación subyacente más baja que el IPC (2,5% vs 3,4%), pero incluso esa medida reafirma la idea de una inercia difícil de perforar”.
Sailing Inversiones en un informe de Auxtin Maquieyra opinó que “esta semana los bonos soberanos mostraron una mejora consistente y la fuerte baja del riesgo país confirma que el mercado está empezando a exigir una prima menor para volver a tomar exposición argentina. Detrás del movimiento vemos una combinación de factores: cierre de negociación con el FMI por el desembolso de USD 1.000 millones, menor percepción de estrés financiero de corto plazo y una expectativa de mayor capacidad oficial para sostener el frente cambiario y de reservas. Más que un cambio estructural ya resuelto, lo que estamos viendo es una compresión de spreads apoyada en una mejora de expectativas”.
El informe agrega que “hacia adelante, creemos que la dinámica puede seguir siendo favorable, pero difícilmente con la misma velocidad. Cuando el riesgo país cae fuerte en poco tiempo, el mercado empieza a pedir nuevas validaciones: acumulación de reservas, continuidad del orden fiscal, menor incertidumbre política interna y externa y señales de que la Argentina podrá sostener esta mejora más allá del corto plazo. Por eso, el escenario más probable no es una suba lineal de los bonos, sino una etapa de compresión más gradual, con ruedas de toma de ganancias en el medio. Nuestra lectura es que el sesgo sigue siendo positivo, pero ahora el mercado será bastante más selectivo y sensible a cualquier ruido, porque una parte importante de la mejora inicial ya fue incorporada en precios”.

EFE/Chema Moya
La consultora F2 que dirige Andrés Reschini indicó que “el BCRA continuó de compras y se anotó en la semana un saldo de USD 595 millones acumulando en lo que va del mes USD 1.634 millones. A su vez la entidad monetaria volvió a instaurar el corredor de tasas en torno a 20% (pasivas) – 25% (activas), al tiempo que redujo los encajes del 75% al 65% y eliminó las restricciones de plazo para los títulos integrables, lo que puede facilitar el estiramiento de la duration para el Tesoro. Con esto se intenta mitigar la volatilidad en las tasas y dar impulso al crédito en pesos que muestra un nuevo descenso en términos reales en lo que va de abril. Mientras tanto los préstamos en dólares netos de Tarjeta continúan con su tendencia al alza y constituyen uno de los factores que ayudan a BCRA a mantener sus compras. Además de impulsar el crédito es clave que el Gobierno logre torcerle el brazo a la inflación. Para abril el impulso de Educación ya no será significativo por cuestiones estacionales, pero habrá arrastre estadístico de Combustibles. Aun así, el mercado espera que la inflación vuelva a encaminarse en un sendero de retroceso”.
El informe observa que “la Argentina sigue cosechando respaldos en el exterior como el del Banco Mundial y el BID, recientemente anunciados y mejorando las condiciones financieras locales con lo que sería el nuevo corredor de tasas que apunta a reducir volatilidad en tasas e impulsar el crédito. El desafío del Gobierno ahora es lograr consolidar el apoyo social y para esto será clave que la inflación vuelva a descender y la actividad no sienta ahogo en los sectores que son más demandantes de mano de obra, para conseguir despejar dudas sobre la continuidad y que eso impacte en una baja en el Riesgo País tal que permita al país acceder a financiamiento a más largo plazo a tasas razonables y atraer inversión”.
Econométrica se centra en que “el aumento del precio del crudo se traslada a los combustibles, con un impacto particularmente intenso en el diésel, que registra subas de dos dígitos a nivel global. La Argentina no constituye una excepción. El diésel tiende a encarecerse. Al ser un insumo clave para el transporte de carga y la logística, el encarecimiento del diésel se transmite de forma inmediata a la estructura de costos a lo largo de toda la cadena de bienes”.
La consultora destaca el informe del FMI que muestra como la crisis afectará al crecimiento mundial, pero “la Argentina se mantiene al margen con un crecimiento proyectado de 3,5% para 2026. Este desempeño, superior al promedio global y de sus pares regionales. (México, 1,9% y como Brasil, 1,6%, se explica por la continuidad de la disciplina fiscal y un surplus como el energético que implica un crecimiento en las exportaciones de USD 10 mil millones elevándolas a USD 100 mil millones este año. El superávit comercial podría llegar a USD17.000 millones. El BCRA podría comprar todo el saldo comercial este año, según la meta de máxima que se impuso la autoridad monetaria a principios de año. La realidad es que la Argentina con este tipo de cambio, tiene superávits gemelos. El BCRA comprando dólares disipa los temores sobre cómo afrontar los pagos de la deuda, lo que permitió un descenso del riesgo país a 518 puntos básicos”.
Si en la madrugada o en las primeras horas de la mañana todo sigue igual que al inicio del overnite, puede ser una mala rueda para la Argentina, en particular para los bonos de la deuda
Anoche, en el overnite, los precios reflejaban la situación. Los tres principales indicadores de las Bolsas de Nueva York estaban en rojo decidido con caídas cercanas a 1%. El oro era el que más padecía y retrocedía 2,30%, mientras el petróleo subía más de 7 por ciento. El Brent estaba a USD 3 de volver a superar los USD 100 por barril. El dólar se fortalecía 0,40% frente a las principales divisas del mundo, lo que no es una buena noticia para las reservas argentinas.
Si en la madrugada o en las primeras horas de la mañana todo sigue igual, puede ser una mala rueda para la Argentina, en particular para los bonos de la deuda. Pero la volatilidad, que siempre fue un acontecimiento esporádico en los mercados, ahora se convirtió en una monotonía, por lo tanto, hasta que abran, no se sabrá si las posturas nocturnas fueron acertadas.
Convención,Política,Elecciones,Nominación,Presidencial,Delegados,Debate,Estados Unidos,Partido,Campaña







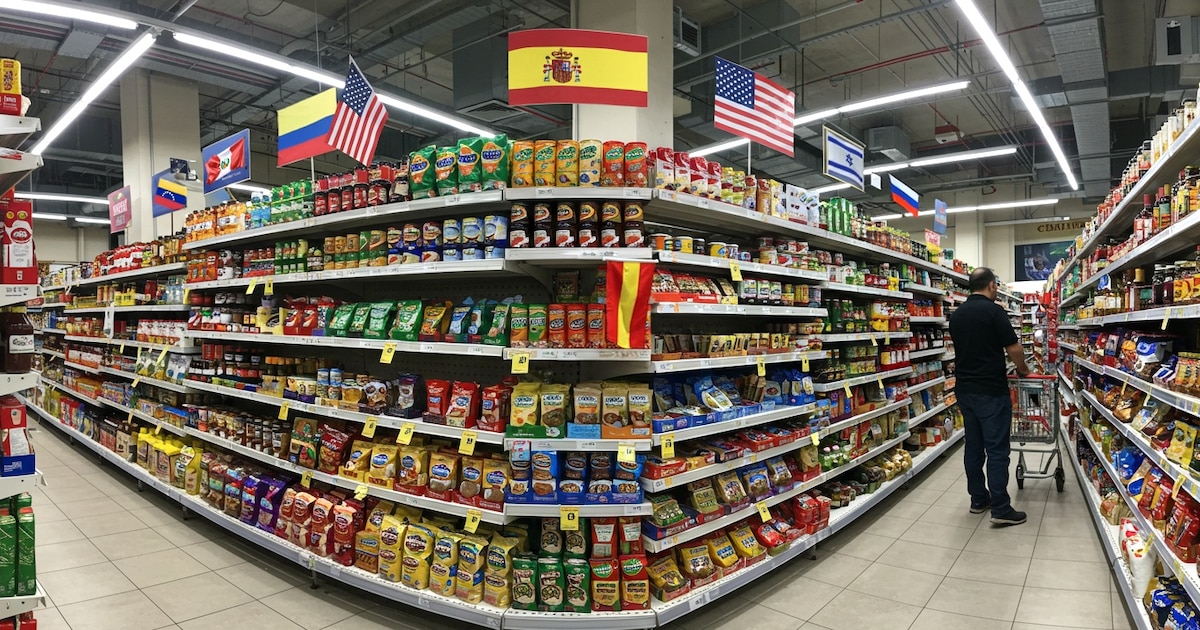
La apertura comercial no se tradujo hasta ahora en un avance significativo de los alimentos importados en los supermercados. La debilidad del consumo, la competencia de precios con la producción local y las dificultades para incorporar nuevas opciones a la oferta limitan la llegada de mercadería del exterior.
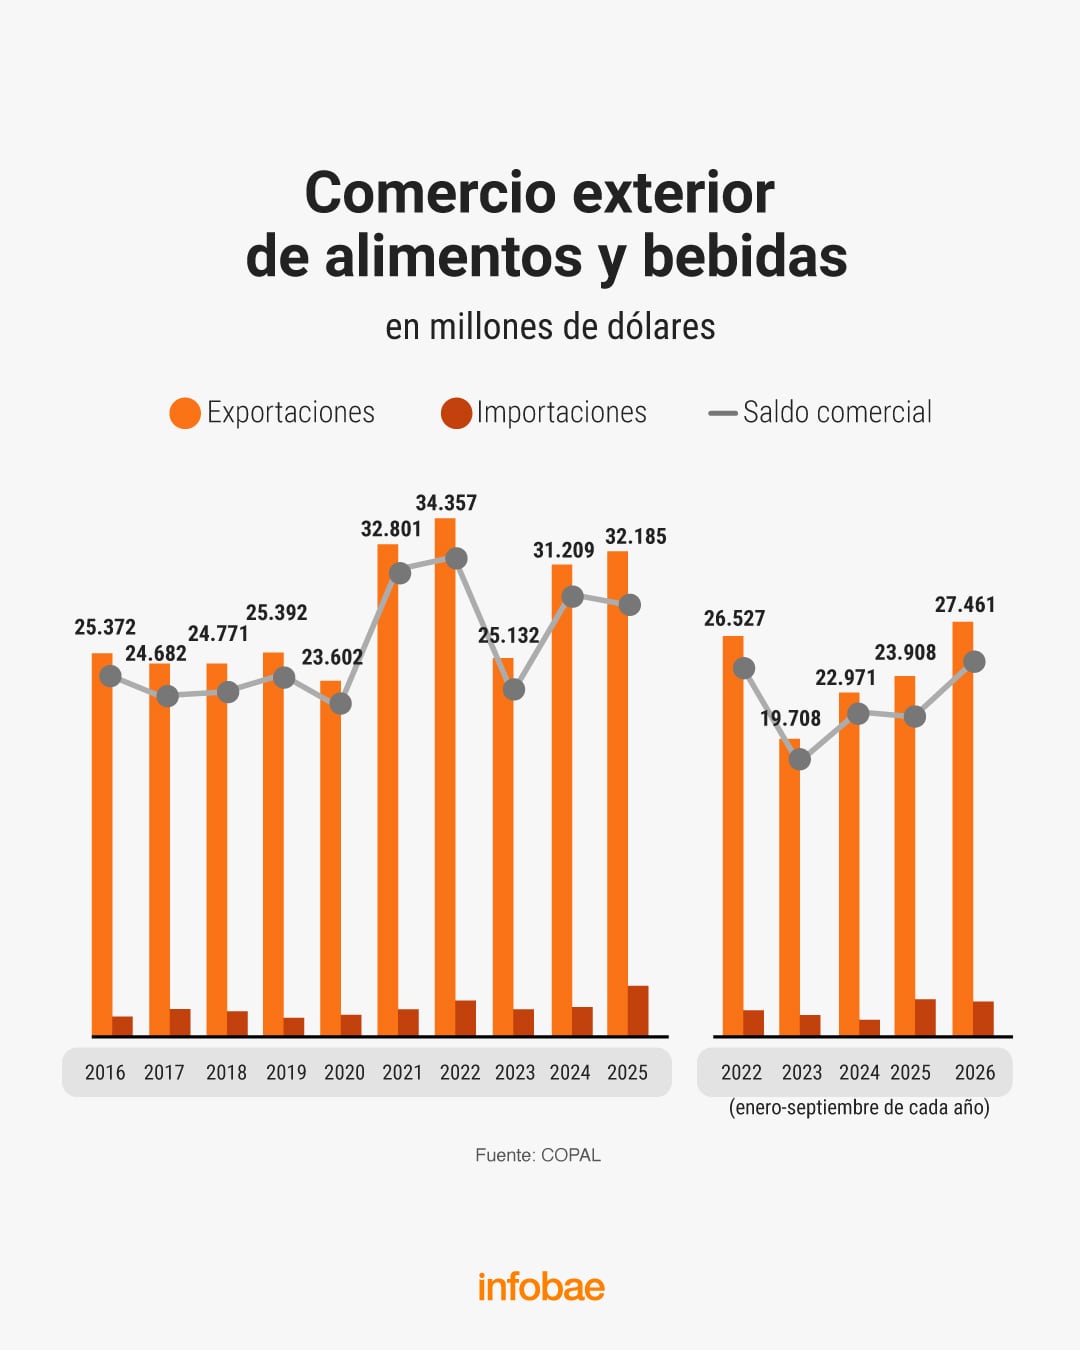
Las importaciones de alimentos y bebidas alcanzaron a USD 297 millones en septiembre, lo que representó una caída del 7,9% en comparación con el mismo mes del año anterior. La tendencia también se reflejó en el acumulado de los primeros nueve meses del año, período en el que las compras al exterior descendieron a USD 2.454 millones, 7,7% menos que en igual lapso de 2025.
Sin embargo, según la Coordinadora de las Industrias de Productos Alimenticios (Copal), la baja en los valores no estuvo acompañada por una reducción de las cantidades. Entre enero y septiembre, el volumen de productos ingresados aumentó 3,9% interanual, hasta alcanzar 1,48 millones de toneladas. De esta manera, el retroceso estuvo impulsado principalmente por los precios, que registraron una disminución del 11,2 por ciento.
.responsive {
width: 100%;
height: auto;
}
Al analizar los rubros, 11 de los 17 sectores relevados registraron mermas en los montos importados. Los mayores descensos se observaron en preparados de frutas y verduras (28%), cacao y chocolates (34,7%), café, té, yerba mate y especias (15,8%) y frutos comestibles (15,1%). En sentido contrario, crecieron las compras de carnes y vísceras comestibles (38,4%) y pescados, crustáceos y moluscos (35,3 por ciento).
En términos de volumen, en cambio, 11 sectores mostraron incrementos. Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual, las hortalizas y legumbres (62,6%) y las carnes y vísceras comestibles (52,3 por ciento).
Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual
Según el Centro de Economía Política Argentina (CEPA), entre enero y septiembre de 2026, las importaciones alimenticias avanzaron 59,4% en dólares en comparación con 2023.
Las mayores subas correspondieron a carnes frescas y en conserva, con un alza del 460,3%, seguidas por fideos y pastas (358,1%), productos de panadería (107,1%) y aceites, manteca y grasas (88 por ciento).
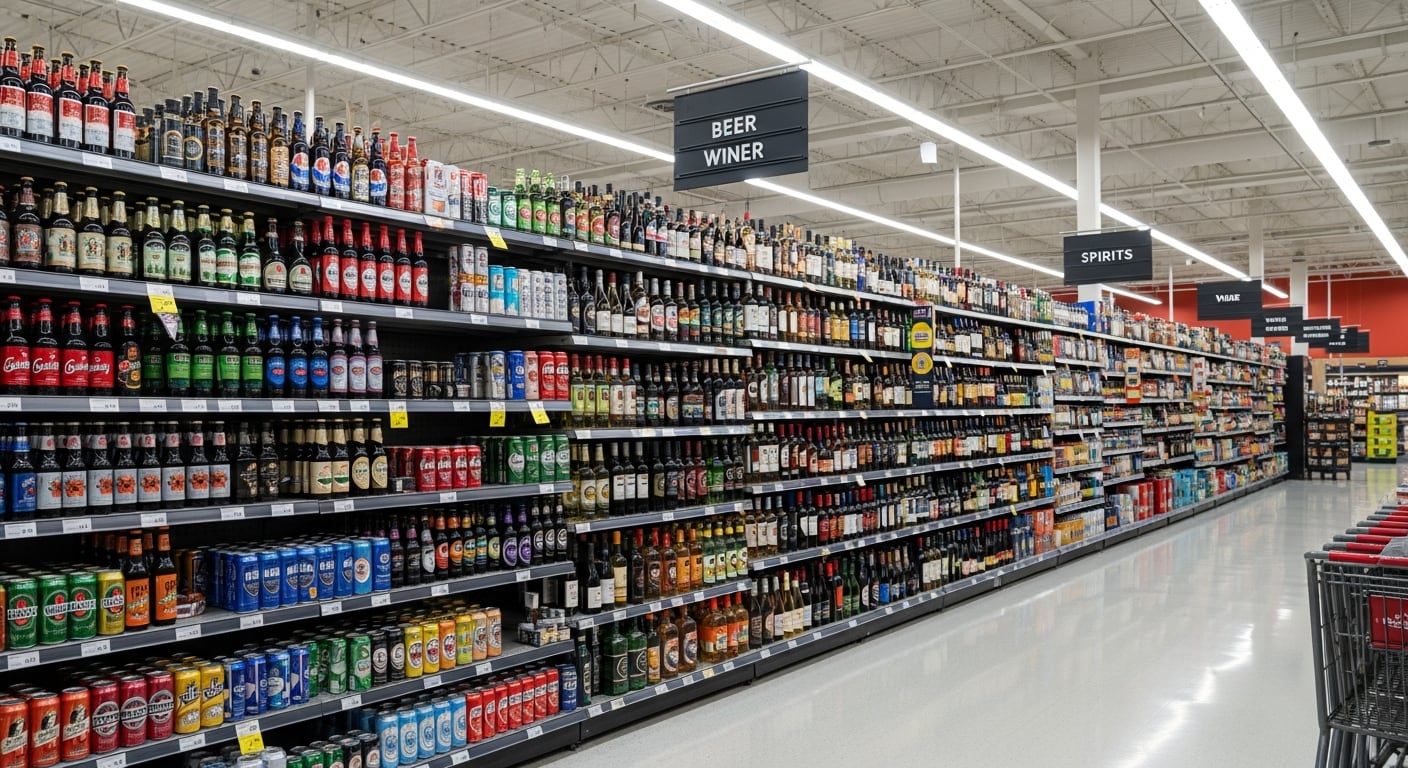
El peso en las góndolas
Osvaldo Del Río, director de la consultora Scentia, afirmó que los productos importados representan actualmente entre el 14% y el 15% de la mercadería disponible en las góndolas. Su participación aumentó apenas entre tres y cuatro puntos porcentuales desde 2023, pese a la apertura comercial impulsada por el gobierno de Javier Milei.
El especialista aclaró que muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia. Entre los ejemplos, mencionó las galletitas, los artículos de limpieza y de higiene personal, así como las pastas dentales fabricadas en Brasil.
Muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia (Del Río)
Del Río planteó que la retracción de la demanda limita la posibilidad de ampliar las compras al exterior, ya que las empresas tampoco encuentran incentivos para incorporar productos que luego podrían no venderse.
Al respecto, el consumo masivo cayó 1,2% interanual en septiembre, mientras que el acumulado de los primeros nueve meses de 2026 mostró una contracción del 2,7% frente al mismo período del año anterior. Supermercados fue el canal más afectado, con un retroceso de 3,8 por ciento.

Víctor Palpacelli, presidente de la Cámara Argentina de Supermercados (CAS), contó que los productos importados tienen una presencia marginal en las cadenas regionales: explican apenas entre el 1% y el 2% de la oferta. A comienzos de año, algunas empresas hicieron pruebas de importación, sobre todo de lácteos y café, pero la mayoría de esas iniciativas no tuvo continuidad.
El dirigente atribuyó ese resultado a la reducción de la brecha de precios con los fabricantes locales. En un principio, los bienes del exterior ofrecían diferencias significativas, pero la industria nacional respondió con propuestas comerciales más competitivas.
La industria nacional respondió con propuestas comerciales más competitivas (Palpacelli)
También hubo intentos de sumar productos importados premium, como chocolates y pastas, pero su demanda es reducida y se concentra en un público específico. Palpacelli sostuvo que hoy, ante el bajo poder adquisitivo, la mayoría de los compradores prioriza el precio y la marca al momento de elegir.
Consideró que un repunte en las ventas podría impulsar las importaciones en ciertos rubros, aunque sin una mejora del consumo no prevé variaciones relevantes.

En ese sentido, en CAS advierten un escenario de amesetamiento. Según sus datos, el volumen comercializado acumula una caída interanual del 4,5%. Palpacelli cree que la contracción encontró un piso, pero todavía no aparecen señales de recuperación. En este contexto, las expectativas están puestas en diciembre, uno de los períodos de mayor movimiento para el sector por las Fiestas de fin de año.
De todas formas, aseguró que difícilmente alcance para revertir el balance negativo de 2026. Frente a 2023, calculó que el retroceso se ubica en torno al 5 por ciento.
Fuentes de Carrefour remarcaron: “Si comparamos con 2023, la participación de los importados en nuestras góndolas pasó de alrededor del 2% al 4%. Duplicar su presencia en tres años es un cambio importante, aunque modificar la matriz de consumo lleva tiempo porque las familias tienen vínculos con las marcas que habitualmente eligen”.
Su estrategia apunta a diferenciarse a través de dos alternativas: importar productos que no están disponibles en el mercado local, especialmente aquellos del segmento premium, o detectar oportunidades de precio en el exterior que les permitan ofrecer opciones más convenientes a los consumidores.
Las categorías que más crecieron fueron las conservas, los snacks, las cápsulas de café, las galletitas y las cervezas.
supermercado,alcohol,bebidas alcohólicas,Estados Unidos,góndolas,cerveza,vino,licores,comercio,retail
El agro guarda casi 50 millones de toneladas y el ministro espera que las cerealeras aceleren la liquidación de divisas para reforzar reservas
Puntos importantes

Productores del agro retienen granos por u$s13.500 millones a la espera de mejores precios.
La soja actúa como reserva de valor, mientras el Gobierno busca divisas urgentes.
La baja en cotizaciones internacionales frena las ventas y genera incertidumbre cambiaria.
banco central,campo,reservas,dólares,luis caputo,Economía,Económica,Economia politica
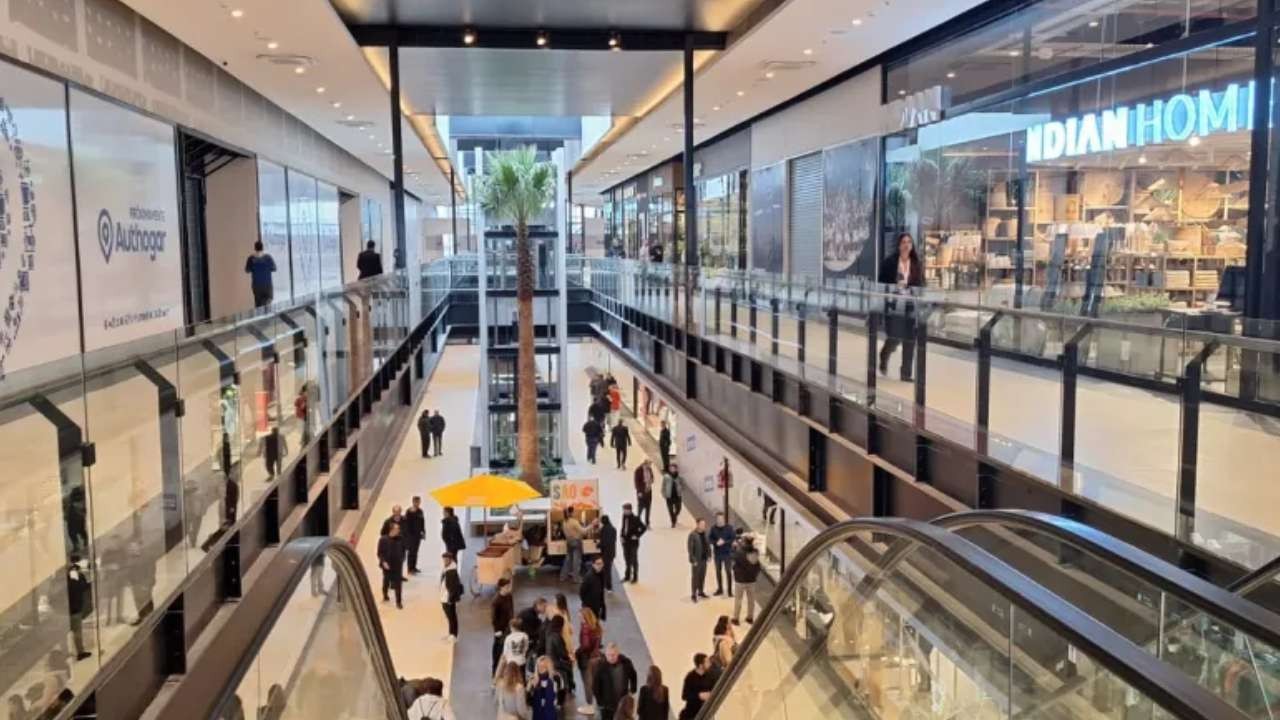
Milei suele compartir imágenes de shoppings o lugares comerciales con mucha gente. Qué explican los números y la mirada del sector
Puntos importantes
La alta concurrencia en shoppings no refleja un aumento proporcional en ventas reales.
El consumo hoy es selectivo, priorizando descuentos, cuotas y compras puntuales.
Estos espacios funcionan cada vez más como centros sociales, no solo comerciales.
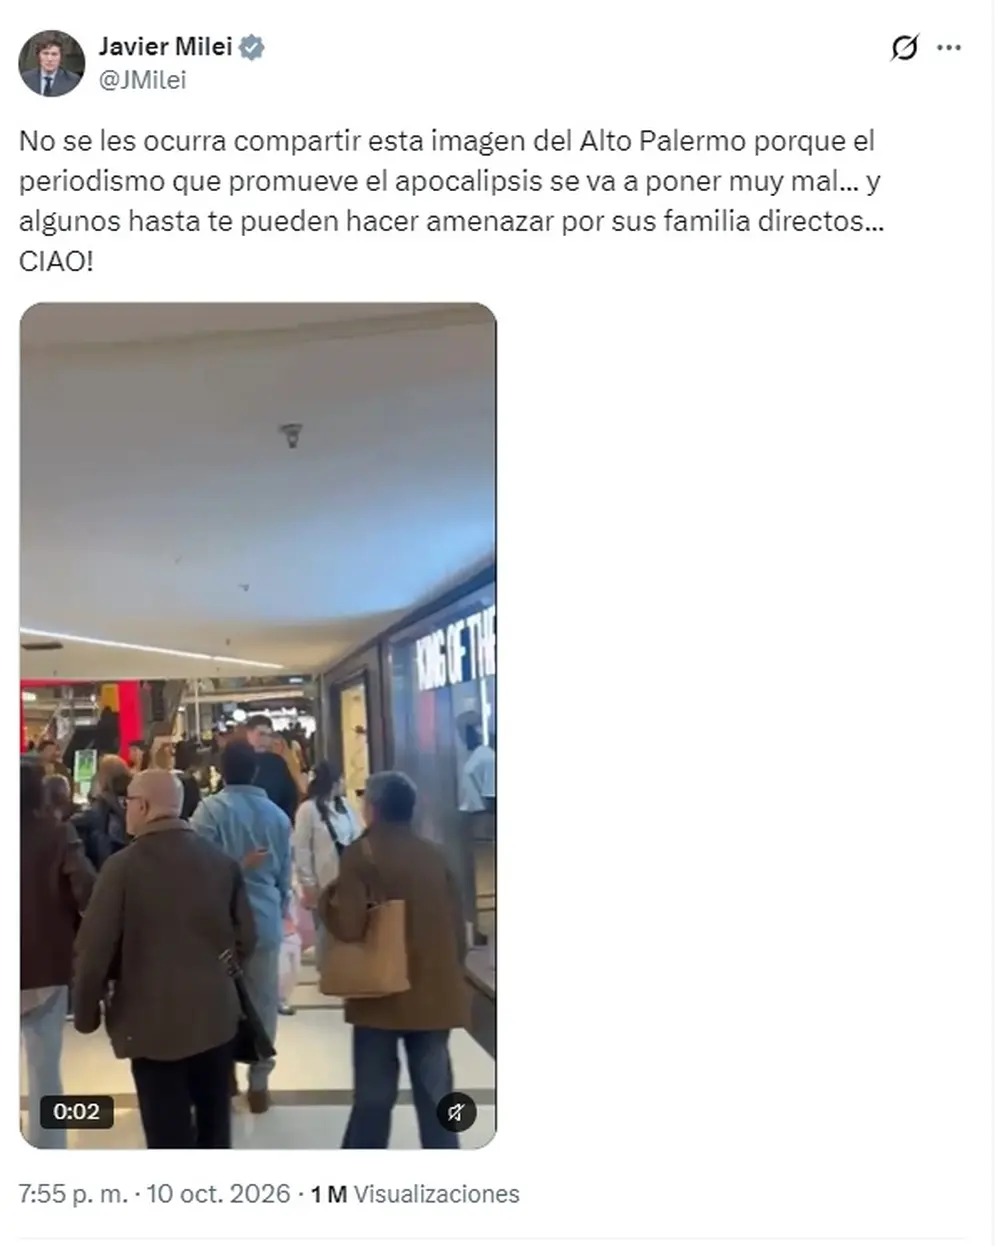
En octubre Milei compartió un video de gente caminando por el shopping Alto Palermo
Qué se vende en los shoppings y cuáles son los rubros que más facturan
Comprar menos, buscar descuentos y aprovechar las cuotas
Ir al shopping para pasear, comer o mirar locales
Los precios de la ropa y las compras en el exterior
Por qué llegan marcas internacionales si el consumo sigue mostrando dificultades
Qué esperan los especialistas para el consumo de fin de año
ventas,consumo,shopping,Economía,Económica,Economia politica,Que es economía,Economía definición

POLITICA4 minutos ago
El PRO cuestionó el proyecto para eliminar las PASO y apuntó a una conveniencia política para reelegir a Milei – Nexofin

ECONOMIA19 minutos ago
Por qué los alimentos importados todavía no lograron ganar espacio en los supermercados

CHIMENTOS19 minutos ago
El íntimo festejo de Paulo Dybala con Oriana Sabatini: cena romántica, look de gala y una torta especial

INTERNACIONAL21 minutos ago
Massie’s push to impeach Hegseth splits constituents in his own backyard: ‘Pure spite’

SOCIEDAD24 minutos ago
El Superniño golpea el Litoral: 10 ciudades mantienen sus ríos por encima del nivel de evacuación y crece la preocupación de los vecinos

INTERNACIONAL26 minutos ago
De Yalta a Shenzhen: la oportunidad de un nuevo entendimiento mundial

CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»

ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso

POLITICA3 días ago
La Justicia investiga los viajes de Abel Furlán y la “vecina” de Cristina Kirchner, y apunta a las coincidencias

 ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- DEPORTE3 días ago
Así está el mano a mano entre Estudiantes de La Plata e Independiente Rivadavia
- POLITICA3 días ago
Karina Milei y Diego Santilli aprovecharon la visita a Corrientes para tratar la eliminación de las PASO con el gobernador